Domain vakuum-röhrenkollektor.de kaufen?
Wir ziehen mit dem Projekt
vakuum-röhrenkollektor.de um.
Sind Sie am Kauf der Domain
vakuum-röhrenkollektor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vakuum-röhrenkollektor.de kaufen?
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **


Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
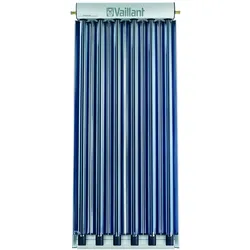
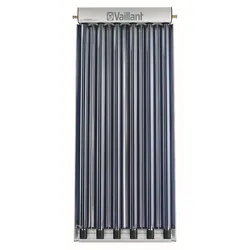
auroTHERM exclusiv VTK 570/2 Vakuum-RöhrenkollektorauroTHERM exclusiv VTK 570/2 Vakuum-Röhrenkollektor Produktvorteile - Vakuum-Röhrenkollektor mit direkter Durchströmung - Kollektorrohr mit Doppelglas-Kon- struktion aus hagelschlagsicherem Borosilicatglas - Röhrenwechsel bei betriebsbereitem System möglich (trockene Anbindung) - Aufdach-/Fassaden- oder Flachdach- montage Ausstattung - CPC-Spiegel mit Keramikbeschichtung, hocheffizient und witterungsbeständig - hochselektivbeschichteter, langlebiger Aluminium/Nitrit-Absorber - Trageschlaufen (2) für leichten Trans- port - Montage- und Sonnenschutzfolie - Vakuumverlust-Erkennung durch Barium- Getter - Edelstahlregister Bruttofläche 1,16 m2 Aperturfläche 1,00 m2 CPC-Spiegel, Reflexionsgrad 85 % Absorber-Absorption 93,5% Absorber-Emission 6 % Stillstandstemperatur 272 Grd C Wirkungsgrad nach EN 12975 64,2 % Wirkungsgradkoeffizient k1 (W/m2K) 0,885 Wirkungsgradkoeffizient k2 (W/m2K) 0,001 Einstrahlwinkelkorrektur 50 Grad 0,98 Wärmekapazität (kJ/m2K) 8,416 Anzahl Röhren 6 Kollektorinhalt 0,864,86 €*Versand: 107,10 €Sichere Weiterleitung zum Anbieter
-
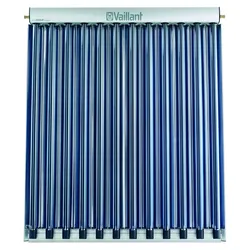
auroTHERM exclusiv VTK 1140/2 Vakuum-RöhrenkollektorauroTHERM exclusiv VTK 1140/2 Vakuum-Röhrenkollektor Produktvorteile - Vakuum-Röhrenkollektor mit direkter Durchströmung - Kollektorrohr mit Doppelglas-Kon- struktion aus hagelschlagsicherem Borosilicatglas - Röhrenwechsel bei betriebsbereitem System möglich (trockene Anbindung) - Aufdach-/Fassaden- oder Flachdach- montage Ausstattung - CPC-Spiegel mit Keramikbeschichtung, hocheffizient und witterungsbeständig - hochselektivbeschichteter, langlebiger Aluminium/Nitrit-Absorber - Trageschlaufen (2) für leichten Trans- port - Montage- und Sonnenschutzfolie - Vakuumverlust-Erkennung durch Barium- Getter - Edelstahlregister Bruttofläche 2,30 m2 Aperturfläche 2,00 m2 CPC-Spiegel, Reflexionsgrad 85 % Absorber-Absorption 93,5% Absorber-Emission 6 % Stillstandstemperatur 272 Grd C Wirkungsgrad nach EN 12975 64,2 % Wirkungsgradkoeffizient k1 (W/m2K) 0,885 Wirkungsgradkoeffizient k2 (W/m2K) 0,001 Einstrahlwinkelkorrektur 50 Grad 0,98 Wärmekapazität (kJ/m2K) 8,416 Anzahl Röhren 12 Kollektorinhalt1753,70 €*Versand: 107,10 €Sichere Weiterleitung zum Anbieter
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
Was bedeuten Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Anschaffung eines Vermögensgegenstands anfallen. Sie umfassen den Kaufpreis des Gegenstands sowie alle damit verbundenen Ausgaben wie Transportkosten, Montagekosten oder Zölle. Die Anschaffungskosten bilden die Grundlage für die Bewertung des Vermögensgegenstands in der Bilanz. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Vakuum-Röhrenkollektor VITOSOL 300-TM ViessmannViessmann VITOSOL 300-TM Vakuumröhrenkollektor für Trinkwassererwärmung und Heizungsunterstützung, mit 12 doppelwandigen Vakuumglasröhren. Technische Daten Modell VITOSOL 300-TM Bruttofläche 3.03 m2 Vakuumröhren 12 Energieeffizienzklasse C Über die Marke Viessmann ist deutscher Spezialist für Heizungs- und Klimatechnik, bekannt für hocheffiziente Systeme. Lieferumfang Solarkollektor-Einheit, hydraulischer Anschlusssatz, integrierte Sensorhülse sowie zugehörige technische Dokumentation. Montagesatz und Pumpenstation werden separat verkauft.4368,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
auroTHERM exclusiv VTK 570/2 Vakuum-RöhrenkollektorauroTHERM exclusiv VTK 570/2 Vakuum-Röhrenkollektor Produktvorteile - Vakuum-Röhrenkollektor mit direkter Durchströmung - Kollektorrohr mit Doppelglas-Kon- struktion aus hagelschlagsicherem Borosilicatglas - Röhrenwechsel bei betriebsbereitem System möglich (trockene Anbindung) - Aufdach-/Fassaden- oder Flachdach- montage Ausstattung - CPC-Spiegel mit Keramikbeschichtung, hocheffizient und witterungsbeständig - hochselektivbeschichteter, langlebiger Aluminium/Nitrit-Absorber - Trageschlaufen (2) für leichten Trans- port - Montage- und Sonnenschutzfolie - Vakuumverlust-Erkennung durch Barium- Getter - Edelstahlregister Bruttofläche 1,16 m2 Aperturfläche 1,00 m2 CPC-Spiegel, Reflexionsgrad 85 % Absorber-Absorption 93,5% Absorber-Emission 6 % Stillstandstemperatur 272 Grd C Wirkungsgrad nach EN 12975 64,2 % Wirkungsgradkoeffizient k1 (W/m2K) 0,885 Wirkungsgradkoeffizient k2 (W/m2K) 0,001 Einstrahlwinkelkorrektur 50 Grad 0,98 Wärmekapazität (kJ/m2K) 8,416 Anzahl Röhren 6 Kollektorinhalt 0,864,86 €*Versand: 107,10 €Sichere Weiterleitung zum Anbieter
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
auroTHERM exclusiv VTK 1140/2 Vakuum-RöhrenkollektorauroTHERM exclusiv VTK 1140/2 Vakuum-Röhrenkollektor Produktvorteile - Vakuum-Röhrenkollektor mit direkter Durchströmung - Kollektorrohr mit Doppelglas-Kon- struktion aus hagelschlagsicherem Borosilicatglas - Röhrenwechsel bei betriebsbereitem System möglich (trockene Anbindung) - Aufdach-/Fassaden- oder Flachdach- montage Ausstattung - CPC-Spiegel mit Keramikbeschichtung, hocheffizient und witterungsbeständig - hochselektivbeschichteter, langlebiger Aluminium/Nitrit-Absorber - Trageschlaufen (2) für leichten Trans- port - Montage- und Sonnenschutzfolie - Vakuumverlust-Erkennung durch Barium- Getter - Edelstahlregister Bruttofläche 2,30 m2 Aperturfläche 2,00 m2 CPC-Spiegel, Reflexionsgrad 85 % Absorber-Absorption 93,5% Absorber-Emission 6 % Stillstandstemperatur 272 Grd C Wirkungsgrad nach EN 12975 64,2 % Wirkungsgradkoeffizient k1 (W/m2K) 0,885 Wirkungsgradkoeffizient k2 (W/m2K) 0,001 Einstrahlwinkelkorrektur 50 Grad 0,98 Wärmekapazität (kJ/m2K) 8,416 Anzahl Röhren 12 Kollektorinhalt1753,70 €*Versand: 107,10 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit im Nonprofit-BereichNachhaltigkeit im Nonprofit-Bereich , Nachhaltigkeitsberichterstattung und EU-Taxonomie an konkreten Beispielen und Tools , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240415, Redaktion: Bachert, Robert~Thillmann, Sabrina, Seitenzahl/Blattzahl: 288, Keyword: EU; Management; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Nonprofit-Bereich; Nonprofit-Unternehmen, Fachschema: Soziales Engagement~Gemeinnützigkeit~Unternehmensorganisation~Sozialarbeit, Fachkategorie: Gemeinnützige Organisationen (non-profit), Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 146, Höhe: 21, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das große Handbuch NachhaltigkeitDas große Handbuch Nachhaltigkeit , 334 Methoden, Instrumente und Modelle für die erfolgreiche Transformation Ihres Unternehmens , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241013, Illustrator: Westing, Christina, Redaktion: Aerssen, Benno Van~Buchholz, Christian~Klecha, Malvine, Seitenzahl/Blattzahl: 1096, Abbildungen: mit zahlreichen Grafiken und Fotos, Keyword: Innovation; Nachhaltigkeit; Sustainability; Unternehmensführung; Zukunft, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Organisationstheorie~Business / Management~Management, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Organisationstheorie und -verhalten~Umweltwissenschaften, Umwelttechnik~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1090 Blätter, Länge: 260, Breite: 210, Höhe: 46, Gewicht: 2871, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
-
Was bedeuten Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Anschaffung eines Vermögensgegenstands anfallen. Sie umfassen den Kaufpreis des Gegenstands sowie alle damit verbundenen Ausgaben wie Transportkosten, Montagekosten oder Zölle. Die Anschaffungskosten bilden die Grundlage für die Bewertung des Vermögensgegenstands in der Bilanz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.